
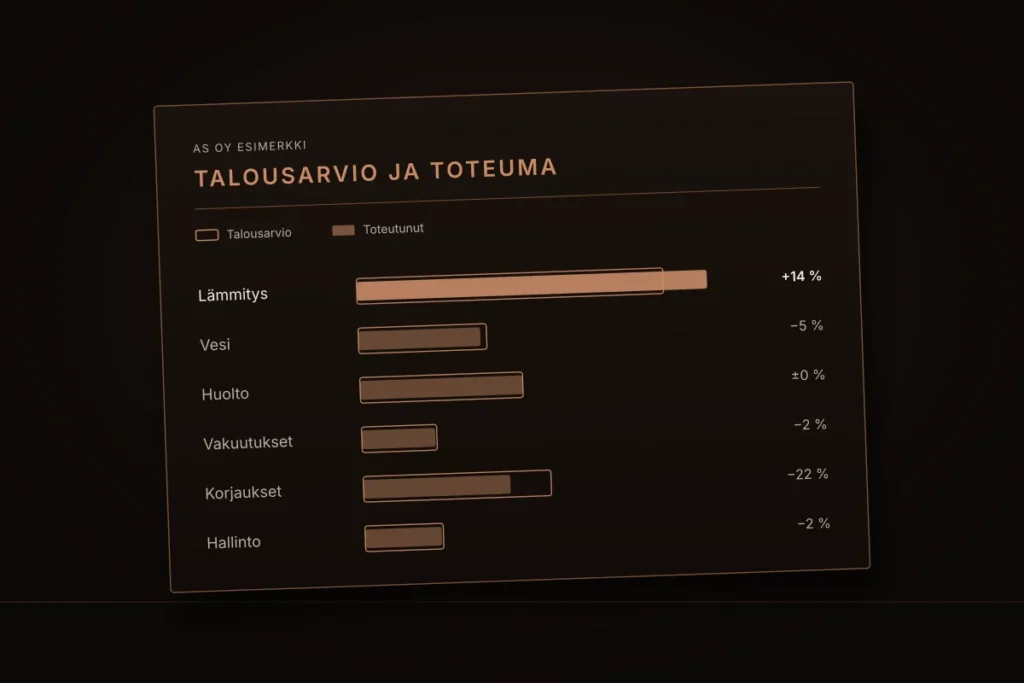
Talousarvio eli budjetti on taloyhtiön suunnitelma tulevan tilikauden tuloista ja menoista. Sen perusteella päätetään vastikkeiden taso, joten se on yksi hallituksen tärkeimmistä työkaluista.
Hallitus valmistelee talousarvion, ja yhtiökokous hyväksyy sen ja päättää vastikkeista. Kirjanpitäjä tai isännöitsijä antaa pohjaksi toteutuneet luvut.
Mitä talousarvioon tulee?
Menopuolelle tulevat taloyhtiön vuosittaiset kulut:
- lämmitys, sähkö ja vesi
- huolto, siivous ja ulkoalueiden hoito
- vakuutukset ja kiinteistövero
- hallinto, isännöinti ja kirjanpito
- suunnitellut korjaukset
- lainojen korot ja lyhennykset
Tulopuolelle tulevat hoito- ja rahoitusvastikkeet sekä muut tulot, kuten vesi-, autopaikka- ja saunamaksut ja mahdolliset vuokratulot.
Näin talousarvio laaditaan
1. Katso, mitä viime vuonna oikeasti kului
Pohjaksi otetaan edellinen tilinpäätös ja kuluvan vuoden toteutuneet luvut. Viime vuoden lukuja ei kuitenkaan kannata kopioida suoraan: jos jossain oli kertaluonteinen iso meno, sitä ei välttämättä tule uudelleen.
2. Arvioi, mitkä kulut muuttuvat
Ovatko huolto-, siivous-, vakuutus-, energia- tai isännöintisopimukset muuttumassa? Hintojen nousut kannattaa tarkistaa sopimuksista ja palveluntarjoajilta eikä arvata.
3. Ota mukaan tulevat korjaukset
Suunnitellut korjaukset löytyvät kunnossapitotarveselvityksestä. Isommat hankkeet vaikuttavat talousarvioon joko kuluina tai rahoitusvastikkeen ja lainan kautta.
4. Laske, riittävätkö vastikkeet
Kun menot ja muut tulot on arvioitu, erotus katetaan vastikkeilla. Jaetaan se vastikeperusteella, niin nähdään, riittääkö nykyinen vastike.
Esimerkki: hoitovastikkeen laskeminen
| Arvioidut hoitokulut | 30 000 € |
|---|---|
| Muut tulot (vesi- ja saunamaksut) | −4 200 € |
| Katettava hoitovastikkeilla | 25 800 € |
| Huoneistoala yhteensä | 520 m² |
| Hoitovastike | 4,13 € / m² / kk |
25 800 € ÷ 520 m² ÷ 12 kk. Vastikeperuste, esimerkiksi neliöt tai osakkeiden määrä, tulee yhtiöjärjestyksestä. Luvut ovat keksittyjä esimerkkejä.
Vastiketta ei kannata nostaa automaattisesti yhden kulun noustessa, eikä sitä kannata pitää ennallaan, jos kulut kasvavat pysyvästi. Liian alhainen vastike näkyy lopulta negatiivisena hoitokatteena ja kassan hupenemisena.
Talousarvio ei ole kerran vuodessa tehtävä paperi
Tämä on ehkä tärkein asia muistaa. Kun talousarvio on hyväksytty, sen toteutumista pitää seurata vuoden aikana. Hallituksen kannattaa verrata toteutuneita lukuja budjettiin ja reagoida, jos esimerkiksi lämmitys- tai korjauskulut ovat selvästi arvioitua suuremmat.
Seuranta onnistuu vain, jos kirjanpito on ajan tasalla. Siksi kuukausittain toimitettu aineisto on talousarvion kannalta yhtä tärkeä kuin itse budjetti.
Hallituksen tarkistuslista
☐ Edellinen tilinpäätös ja kuluvan vuoden toteuma käyty läpi
☐ Kertaluonteiset menot tunnistettu
☐ Tiedossa olevat hinnanmuutokset tarkistettu
☐ Suunnitellut korjaukset huomioitu
☐ Lainojen korot ja lyhennykset mukana
☐ Vastikkeiden riittävyys laskettu
☐ Kassan riittävyys arvioitu
☐ Sovittu, miten toteutumista seurataan vuoden aikana