
Tilinpäätös kokoaa yhteen taloyhtiön tilikauden: mitä rahaa tuli, mihin sitä meni ja missä tilanteessa yhtiö on vuoden lopussa. Se on hallituksen tärkein raportti osakkaille, ja yhtiökokous vahvistaa sen joka vuosi.
Mitä tilinpäätökseen kuuluu?
- Tuloslaskelma: tilikauden tuotot ja kulut sekä tulos
- Tase: yhtiön omaisuus, velat ja oma pääoma tilikauden lopussa
- Liitetiedot: lisätietoja esimerkiksi lainoista, vakuuksista ja laatimisperiaatteista
Lisäksi asunto-osakeyhtiö laatii toimintakertomuksen. Siinä kerrotaan muun muassa, miten talousarvio toteutui, mitä merkittäviä korjauksia tehtiin ja mitä on tulossa. Monelle osakkaalle toimintakertomus on tilinpäätöksen luetuin osa, koska se selittää luvut sanoin.
Tilinpäätöksen yhteydessä laaditaan myös tase-erittelyt, jotka näyttävät, mistä taseen luvut koostuvat. Ne kuuluvat kirjanpitoaineistoon, eikä niitä jaeta osakkaille.
Tuloslaskelman ja taseen lukemisesta on oma artikkelinsa: Taloyhtiön tuloslaskelma ja tase – mitä niistä kannattaa katsoa?
Tilinpäätöksen aikataulu
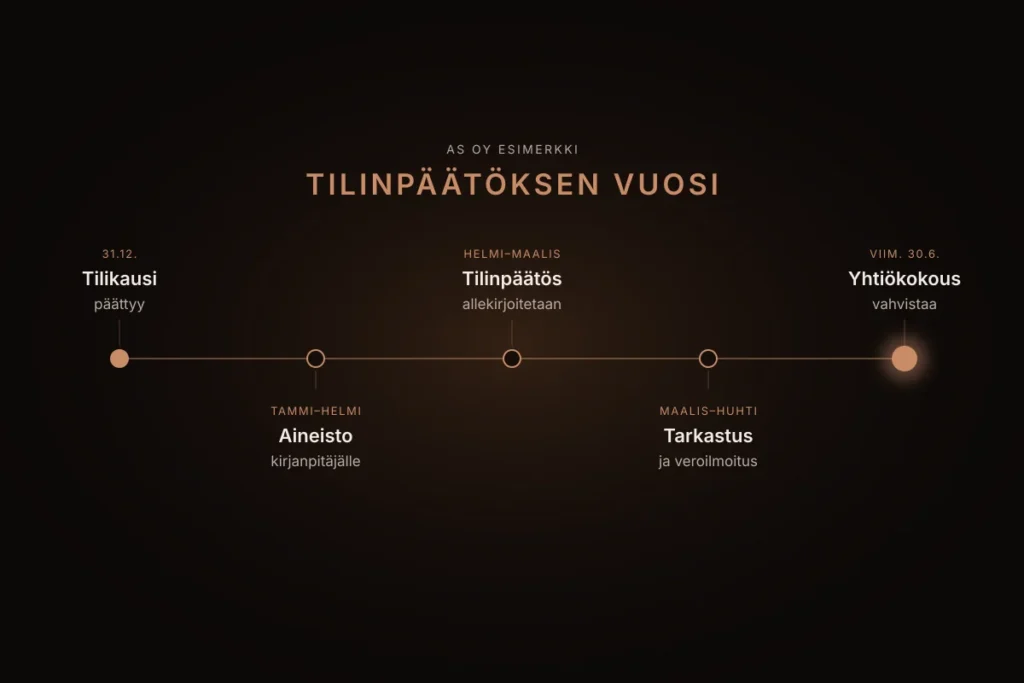
Kun tilikausi on kalenterivuosi, aikataulu menee yleensä näin:
Tammi–helmikuu: aineisto kirjanpitäjälle
Loppuvuoden laskut, tiliotteet, lainojen saldot vuodenvaihteelta ja tieto keskeneräisistä asioista.
Helmi–maaliskuu: tilinpäätös valmistuu
Kirjanpitäjä täsmäyttää tilit ja laatii tilinpäätöksen ja toimintakertomuksen. Hallitus käy ne läpi ja allekirjoittaa.
Maalis–huhtikuu: tarkastus ja veroilmoitus
Tilinpäätös toimitetaan tilintarkastajalle tai toiminnantarkastajalle. Veroilmoitus annetaan tarvittaessa huhtikuun loppuun mennessä.
Viimeistään kesäkuu: yhtiökokous
Varsinainen yhtiökokous pidetään kuuden kuukauden kuluessa tilikauden päättymisestä. Kokous vahvistaa tilinpäätöksen ja päättää vastuuvapaudesta.
Mitä aiemmin aineisto on kirjanpitäjällä, sitä väljemmäksi aikataulu jää. Kiire on tilinpäätöksessä suurin virheiden aiheuttaja.
Kuka tekee mitä?
Kirjanpitäjä tarkistaa ja täsmäyttää kirjanpidon, tekee tarvittavat jaksotukset ja laatii tilinpäätöksen, toimintakertomuksen ja veroilmoituksen.
Hallitus toimittaa aineiston, käy tilinpäätöksen läpi, allekirjoittaa sen ja vie sen yhtiökokoukseen. Vastuu tilinpäätöksestä on hallituksella, vaikka työn tekee kirjanpitäjä.
Tilintarkastaja tai toiminnantarkastaja tarkastaa tilinpäätöksen ja hallinnon ja antaa siitä kertomuksen yhtiökokoukselle. Kumpi yhtiöllä on, riippuu sen koosta ja yhtiöjärjestyksestä.
Mitä hallituksen kannattaa tilinpäätöksestä katsoa?
- riittivätkö vastikkeet kuluihin, eli onko hoitokate positiivinen
- miten kassa ja lainat ovat muuttuneet
- toteutuiko talousarvio ja mistä isoimmat erot johtuvat
- onko taseessa saamisia tai velkoja, joita et tunnista
Käymme tilinpäätöksen hallituksen kanssa läpi tileittäin, jotta hallitus osaa vastata osakkaiden kysymyksiin yhtiökokouksessa.